
上半年,新增8%规上LED照企亏损,亏损总额同增20%!
2026年上半年,国内外多重不利因素叠加,我国照明行业整体承压运行。海外市场需求疲软、全球供应链持续调整,叠加国内房地产行业下行、终端消费需求偏弱,行业呈现生产承压、效益下滑、外贸先抑后扬、整体规模趋稳的发展态势。中国照明电器协会发布的行业数据显示,行业整体运行节奏放缓,结构性分化特征显著,正加速向高质量、高价值发展转型。
上半年规上企业
灯具及照明装置产量同增超4%
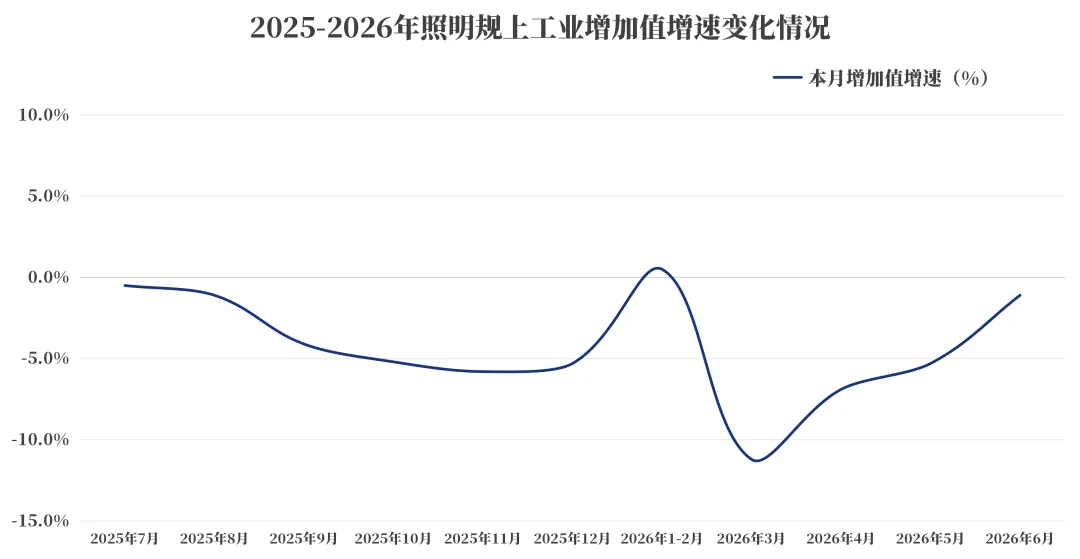
上半年照明行业生产增速明显回落,与国内工业大盘的强劲走势形成鲜明反差。数据显示,2026年上半年照明行业规模以上企业工业增加值累计增速为-4.2%,较上年同期回落5个百分点,大幅低于全国规上工业企业平均增速。从月度走势来看,行业增加值虽持续负增长,但降幅逐月收窄,表明企业生产信心和生产积极性正在逐步修复,行业生产态势边际改善。
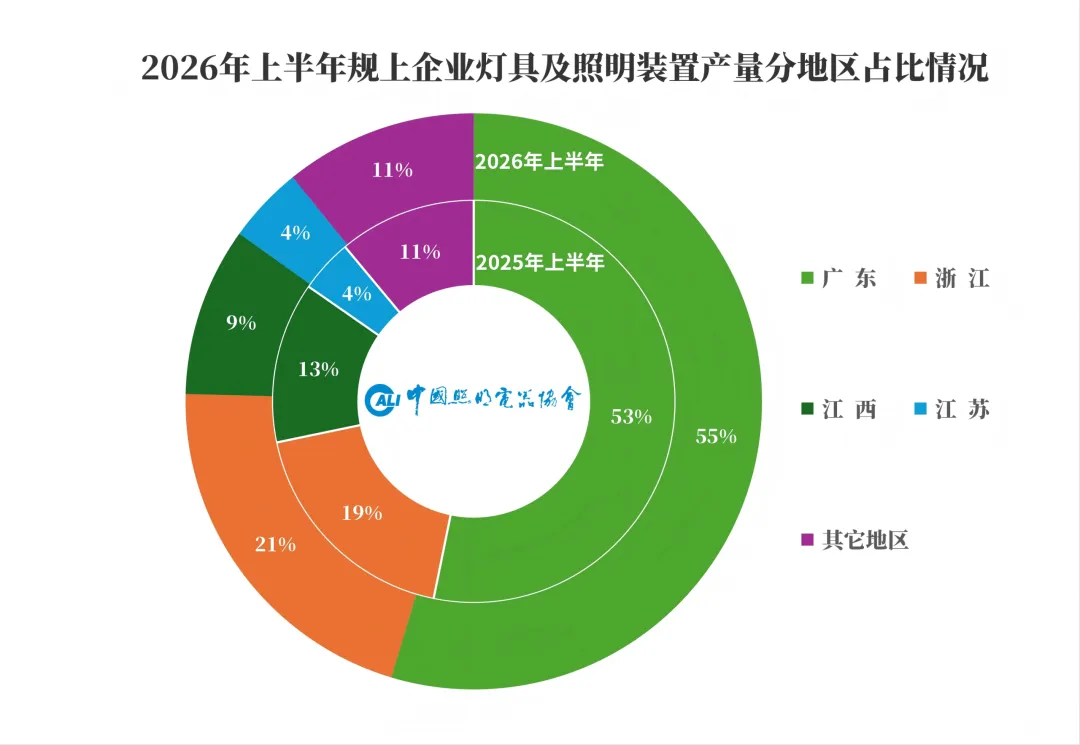
产量端呈现结构性稳增格局,整体基本面保持平稳。依托广东、浙江两大核心产区的支撑,上半年规上企业灯具及照明装置产量同比增长超4%,实现稳中有升;电光源产量基本持平去年,同比增幅不足2%,行业整体生产体量保持稳定。
行业规模平稳
企业效益大幅下滑
上半年照明行业规上企业数量与去年基本持平,行业整体规模未出现明显收缩,但发展质量大幅下滑,企业普遍以牺牲利润为代价维持市场规模稳定。
经营数据显示,行业规上企业营业收入同比增长约2%,低于全国工业平均水平4个百分点;累计利润同比大幅下降19.6%,较全国工业平均水平低30个百分点。行业营业收入利润率仅3%,同比下降0.5个百分点,远低于全国工业均值。同时,企业亏损面持续扩大,上半年亏损企业数量同比增长超8%,亏损总额同比增长近20%,行业盈利压力突出。
多重因素叠加导致行业效益持续走低,一是国内有效需求不足,内销市场整体低迷,多数内销商户上半年营业额同比腰斩,直接拖累企业营收;二是生产成本持续攀升,铜、银等大宗商品及电子元器件、塑料件价格上涨,叠加物流费用高企,企业综合制造成本普遍上涨5%-15%;三是市场竞争内卷严重,终端产品价格持续下行,成本上涨无法向下游传导,企业毛利率持续承压、逼近亏损线;四是汇率波动冲击出口企业利润,人民币兑美元大幅升值,直接压缩外贸企业盈利空间。
外贸前高后低
市场结构加速优化
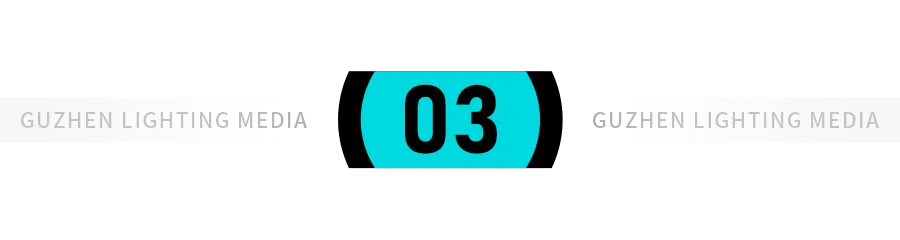
上半年我国照明产品外贸出口呈前高后低、环比回暖走势,整体出口总额约241亿美元,同比下降7%,走势呈不规则N形。一季度受春节错月、海外需求调整影响波动较大,二季度依托新兴市场拓展、稳外贸政策落地,出口逐步企稳,环比一季度增长12%,月度降幅持续收窄。其中6月出口额约42亿美元,同比仅微降2%,市场修复态势明确。
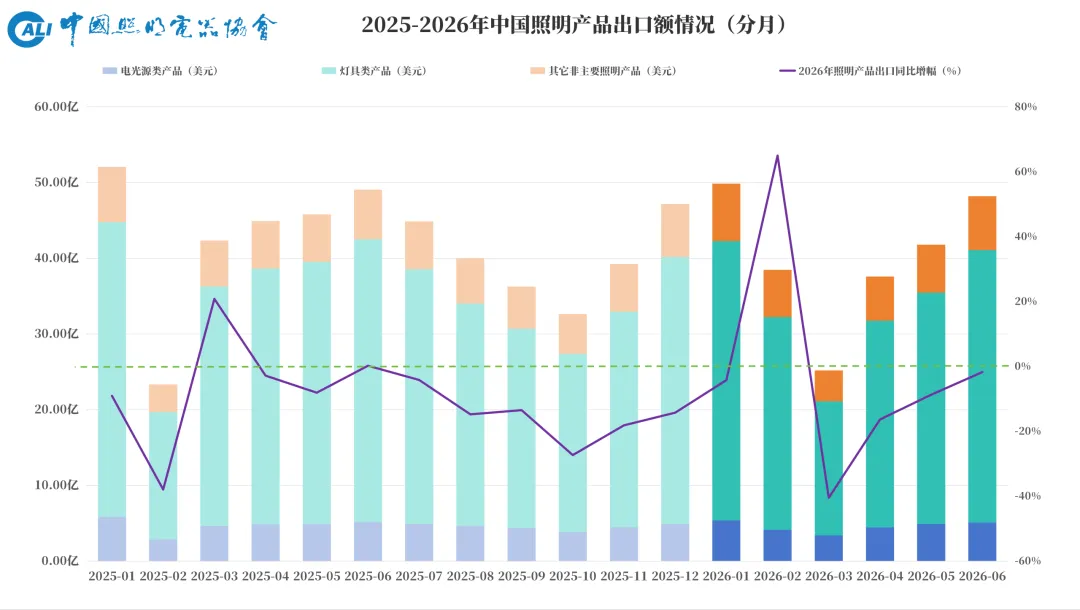
通用灯具为出口基本盘,上半年出口额177亿美元,同比下降9%,占总出口份额74%。电光源产品呈现“额跌量升”特征,出口总量142亿只、同比增长13%,出口额27亿美元、同比下降5%;其中LED电光源出口量94亿只,同比增长27%,占电光源出口总量的66%,替代效应持续凸显,但LED模块出口均价大幅下跌52%,低端市场竞争激烈,出口高度集中于印度、巴基斯坦、越南等五国。
高附加值新品逆势增长,成为行业出口新亮点。光伏LED照明是唯一实现出口额、出口均价双增长的灯具品类,同比分别增长5%、12%,受益于欧美能源政策调整及海外离网照明刚需市场扩容。车用照明出口额24亿美元、同比增长6%,均价同比上涨8%,实现量稳价升。
反观传统电光源产品持续萎缩,出口量、出口额双双大幅下滑,逐步退出全球市场,行业正式开启从“规模出海”向“价值出海”的转型。
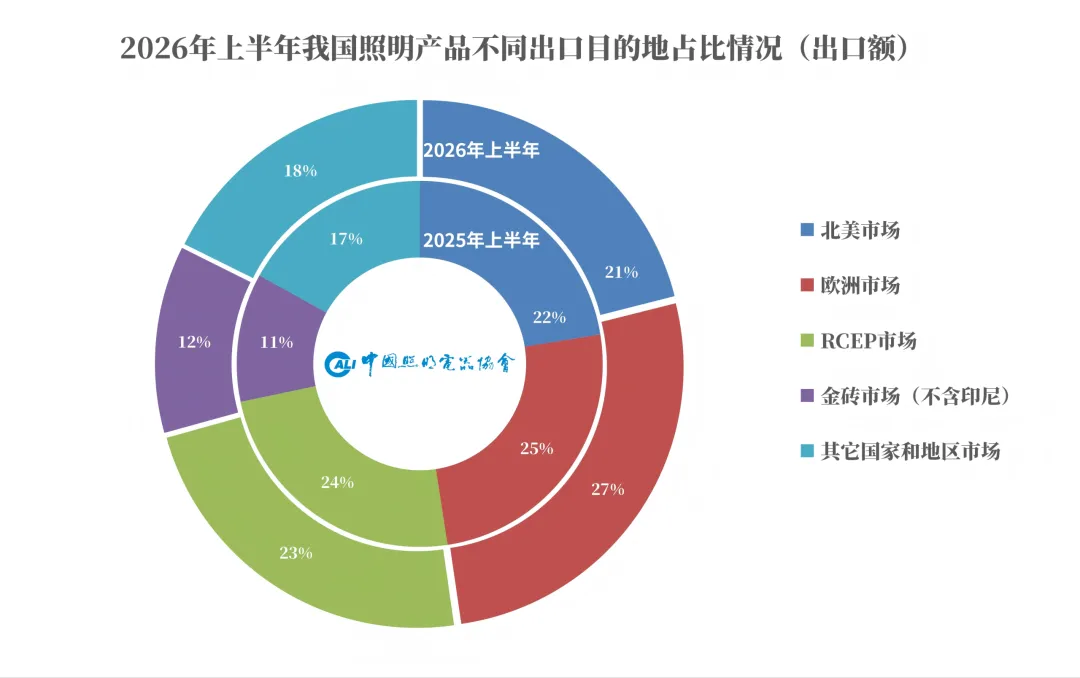
海外市场格局持续重构,多元化布局成效显现。
传统欧美市场持续承压,美国市场出口额45亿美元、同比下降13%,市场占比从2021年27%降至19%;
欧洲市场出口额64亿美元、微降2%,内部需求分化明显,荷兰、西班牙、法国等国依托节能改造需求实现进口增长。
新兴市场活力凸显,非洲市场出口额18亿美元、同比增长6%,多个核心国家持续增长,零关税政策进一步夯实市场基础;
俄罗斯、印度出口额分别同比增长12%、13%,为前十市场中仅有的正增长区域。共建“一带一路”国家出口额占比达49%,仍是行业外贸基本盘。
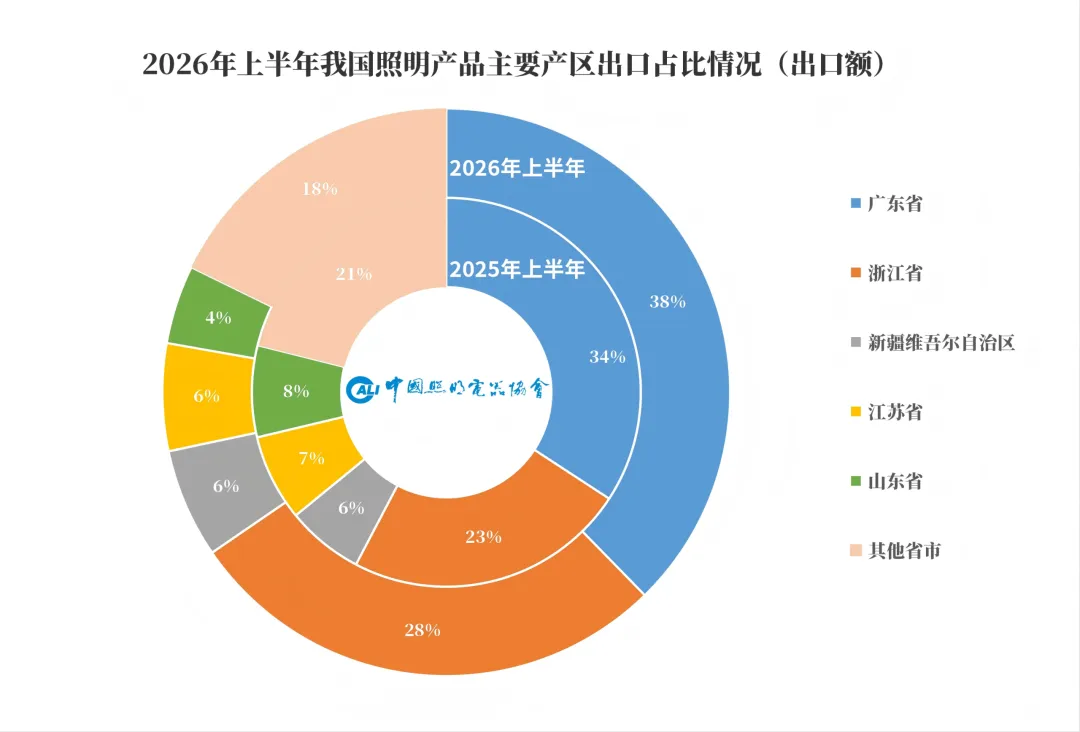
出口产区格局稳固,粤浙两省优势凸显。在全国出口整体下滑的背景下,广东、浙江出口占比稳中有升,合计占全国出口总额66%。其中广东出口额90亿美元、同比增长2%,浙江出口额66亿美元、同比增长10%,两地凭借完善的产业集群和供应链韧性稳住基本盘,也反衬出部分中小产区面临订单外流、结构调整的压力。
当前出口企业经营痛点突出,原材料、海运、碳税等成本持续上涨,叠加行业低价抢单内卷,出口价格指数持续下行,“增量不增利”现象普遍。同时,欧盟ErP指令、美国301关税复审抬高合规成本,东南亚低端产品竞争及海外建厂分流订单,进一步加剧行业外贸压力。
内需持续低迷
消费市场呈现新特征
国内照明内需市场复苏乏力,受房地产投资下行、基建投资转负影响,家居照明、工程照明等核心品类需求持续萎缩。照明作为非必需消费品,复苏节奏大幅滞后于整体消费大盘,上半年多数线下商户营业额较往年下降50%。工程照明领域虽单体项目交易额大,但普遍存在回款滞后、压款严重的问题,导致企业现金流紧张,经营压力加剧。
伴随消费预期和消费行为转变,国内照明消费呈现四大新趋势:一是性价比消费成为主流,消费者弱化品牌溢价,更注重产品实用性,低价高质产品更受青睐;二是国风设计走红,以宋式美学为代表的新中式灯具,凭借文化属性和外观优势抢占市场;三是健康照明需求升温,全光谱、节律护眼等功能性照明产品认可度持续提升;四是智能化成为标配,智能控制功能已成为灯具产品的基础准入条件。
 |
联系方式
——
zongbianban@163.com
0760-22343456
广东省中山市古镇镇中兴大道南1号华艺广场主楼区第21层
关于我们
——
古镇灯饰传媒创办于2002年5月22日,是中国照明产业一家面向全国的智库型行业传媒机构,担任广东、河北、四川、福建等多地政府产业顾问和多家照明上市公司战略顾问,涵盖传媒、智库、活动、投资等四大业务板块,影响力遍布全球。