
湖南长沙照明渠道大洗牌!这个新一线城市,谁在退场?谁在崛起?
近两年,传统灯具门店新增智能专区占比持续提高,智能灯光门店数量稳步攀升,“卖硬件”转向“卖服务”正在成为长沙智能照明市场的核心分水岭。
本期,古镇灯饰传媒走进湖南长沙核心家居建材卖场,通过门店数据盘点与一线经销商深度访谈,进一步拆解当地智能灯光市场的结构变化与行业发展走向。
智能照明逆势扩容
智能专区成渠道转型主流路径
从长沙四大核心家居建材卖场中的灯具商户2024年-2026年的门店数据来看,当地呈现传统照明门店规模持续萎缩,部分转型为智能灯光门店,且不同类型卖场的智能渗透节奏呈现出明显分化。
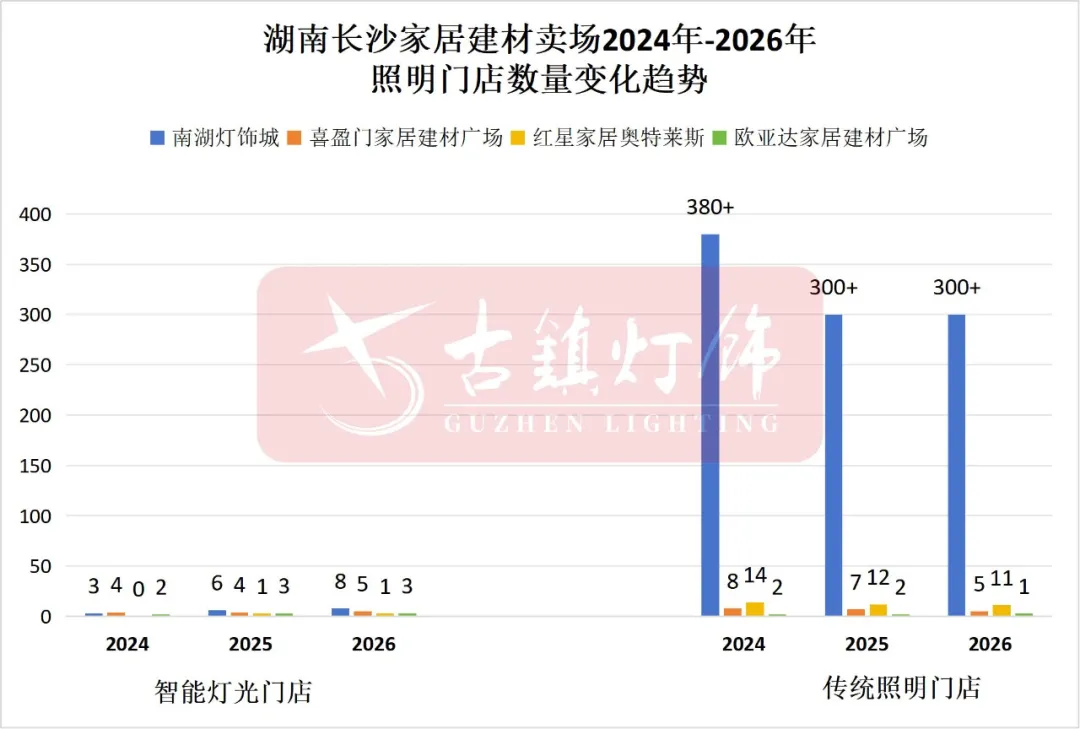
作为长沙传统专业灯具市场的代表,南湖灯饰城的门店规模收缩最为明显,2024年卖场总门店数量超400家,2025年降至350余家,2026年进一步缩减至300余家,两年减少超80家,收缩幅度超过20%,传统照明门店是其收缩的核心主体。与之形成对比的是,智能灯光专营门店从2024年的3家增长至2026年的8家,两年增幅超160%。
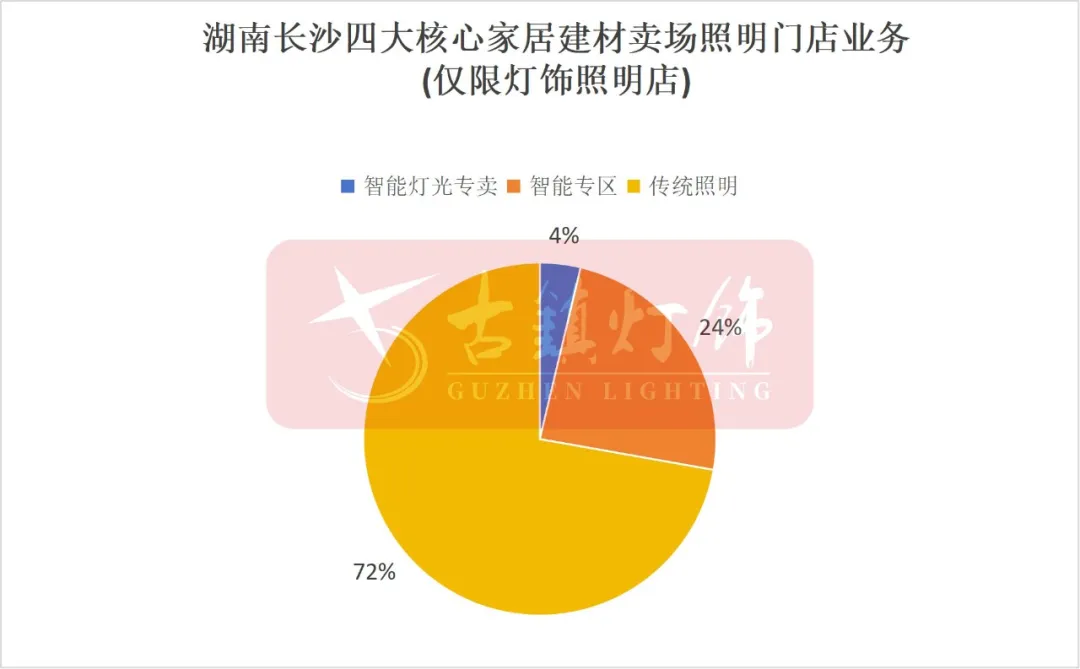
从湖南长沙四大核心家居建材卖场来看,纯智能灯光专营店的整体占比仍然不高,但在原有门店基础上增设智能专区,是多数传统照明经销商切入智能赛道的主流选择。这种轻转型模式无需彻底放弃原有传统照明业务,投入成本与经营风险相对可控,是传统专业灯具市场实现智能渗透的主流选择。
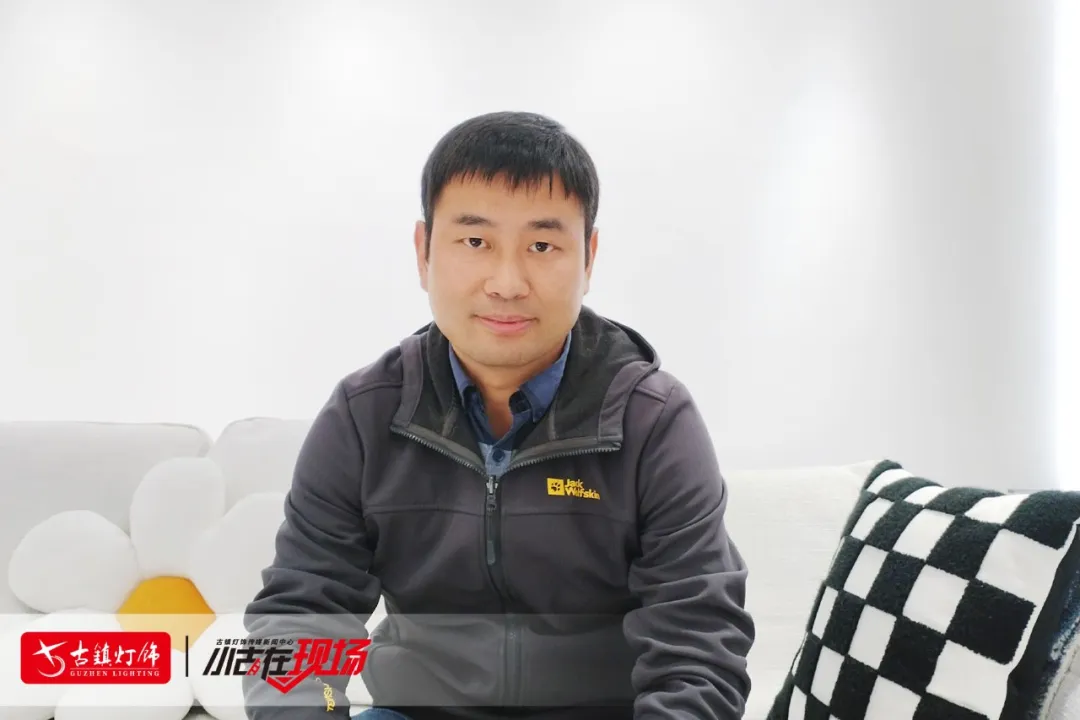
△湖南长沙市光和作用照明科技有限公司总经理陈亮
谈及当前的市场渗透情况,陈亮表示:“长沙的智能灯光在家居市场占有率整体不到20%,相比一线城市渗透率仍然偏低,一方面受当地消费水平限制,消费者对智能灯光的需求标准不高;另一方面近年新房装修热度回落,也制约了市场规模的快速扩张。但消费者对于智能产品的认知和接受度近三年也在逐步提高,有些客户甚至会主动提出自己的想法和方案。”
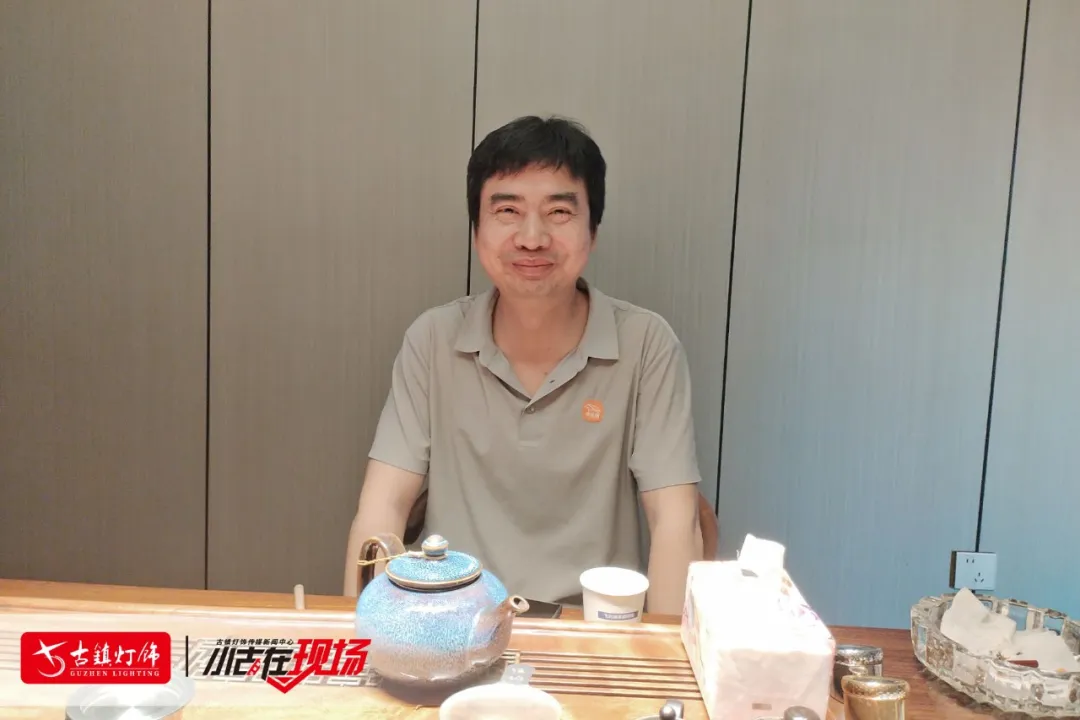
△平头熊湖南运营中心负责人张又鹏
平头熊湖南运营中心负责人张又鹏也给出了相近的判断,在他看来,当前湖南省优质区域市场的智能照明普及率已达30%-40%,普通市场也维持在10%-20%,门店近两年销量连续翻番,消费者的接受度与认可度提升明显,整体市场体量正处于匀速上涨阶段。
品牌格局分层清晰
经销商转型路径分化
随着智能灯光市场的不断扩容,长沙灯具市场的品牌阵营逐渐形成清晰的三级梯队,不同梯队的品牌在定位、渠道与客群方面存在显著差异。
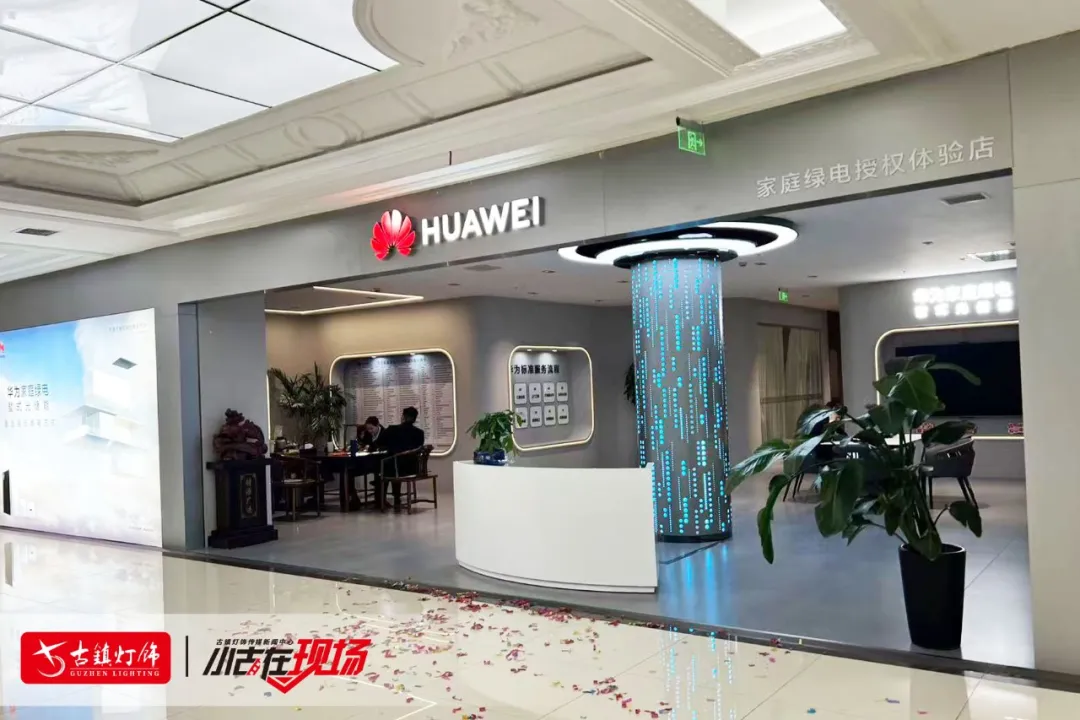
△湖南长沙华为智能家居门店
第一梯队以华为智能家居、绿米智能、欧瑞博等全屋智能品牌为核心,主要为消费者提供全屋智能整体解决方案,瞄准中高端消费群体;
第二梯队涵盖小度智能、易来智能、鸿雁电器、雷施顿、云起等品牌,主要以智能灯光设计为核心卖点,搭配智能家居产品拓展市场;
第三梯队以平头熊、领普等品牌及传统照明转型的经销商群体为主,多采用批发模式销售智能产品,目前正逐步向专业智能照明服务方向转型。
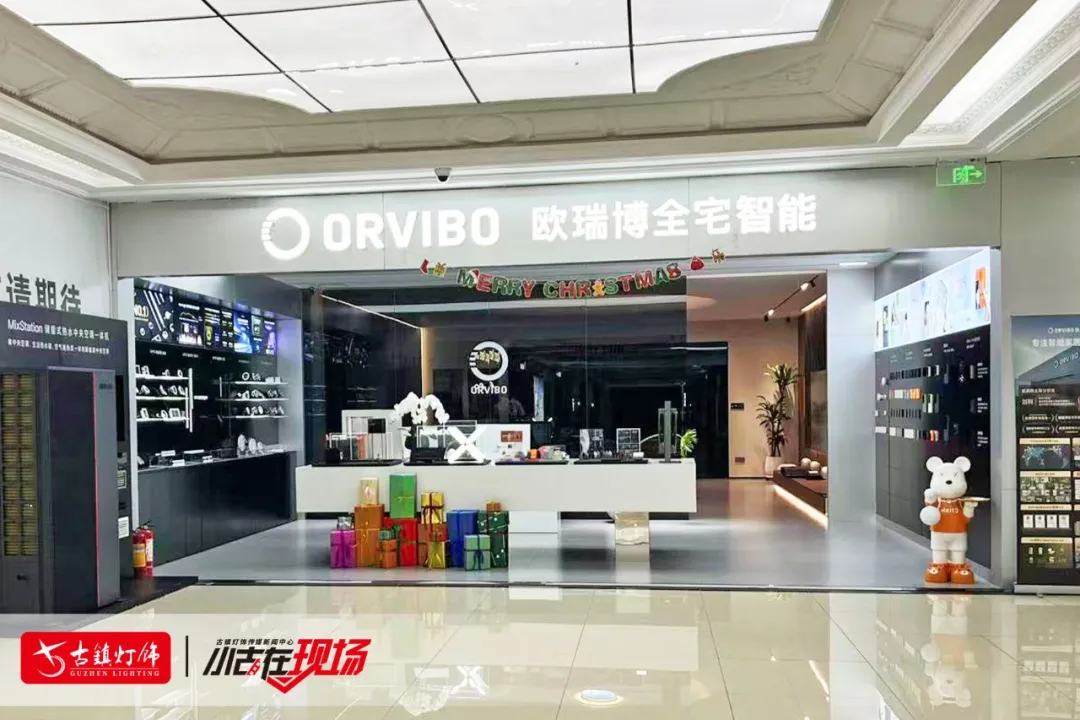
△湖南长沙欧瑞博全宅智能门店
从终端渠道布局与经营表现来看,头部梯队品牌的市场优势已逐步拉开,欧瑞博与绿米智能是当前长沙覆盖范围最广的两大智能品牌,二者分别布局10家、7家门店,网点全面覆盖当地中高端家居卖场,整体销售额保持稳定增长,终端主流客单值维持在1万元到3万元区间。
从经销商反馈来看,不同层级品牌的客群分化特征逐渐清晰。陈亮结合自身经营情况谈道:“不同消费群体的品牌选择差异很明显,中高端客户更认可华为、欧瑞博、绿米这类品牌,中端客户大多会选云起、易来的产品;现在随着米家智能的普及,智能照明的入户率一直在提升,慢慢变成了大众都能接触到的消费产品。”
这一判断与张又鹏的观察吻合,他表示当前长沙智能照明市场的层级划分明确,高端市场以华为、欧瑞博为主导,中段市场以绿米为核心,中低端市场则以米家生态为主要代表。
增长与压力并行
服务重构渠道竞争力
在智能门店数量稳步增长、市场普及率持续提升的同时,长沙智能照明行业也呈现出增长与压力并存的态势,“量增利降”逐渐成为一线从业者的共同感受,渠道的经营逻辑与投入模式正在发生转变,服务价值正逐步成为市场竞争的核心。
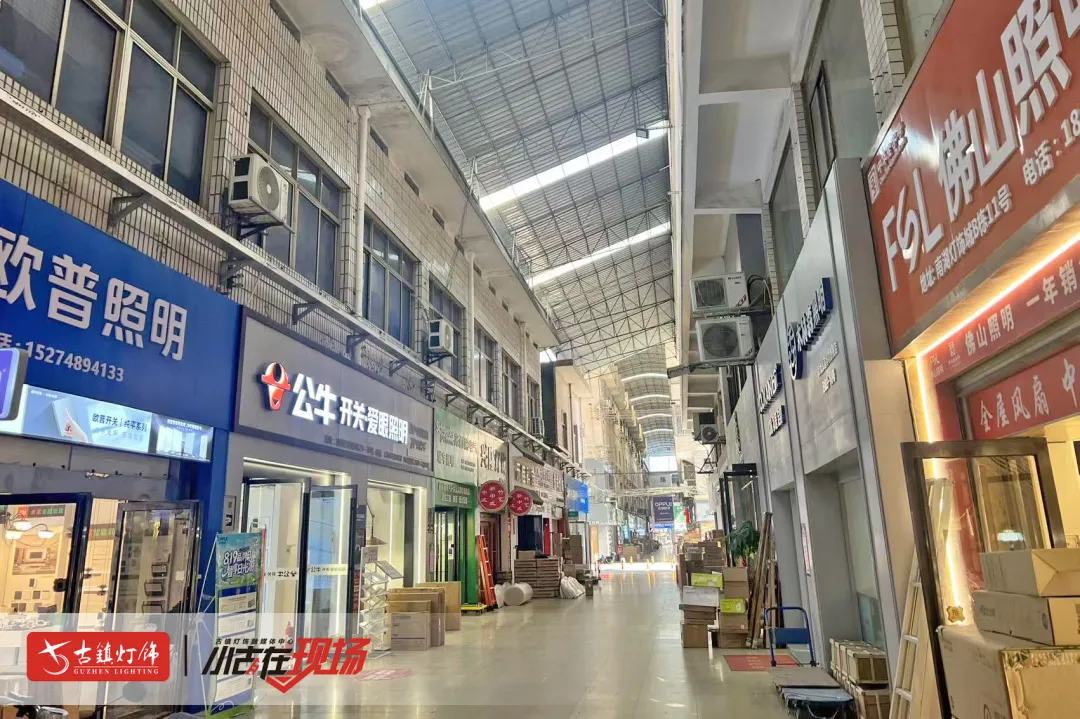
△湖南长沙南湖灯饰城内街
市场规模稳步扩容
利润空间同步收窄
从整体市场走势来看,智能照明的普及度仍在持续攀升。张又鹏表示,当前湖南智能照明市场正处于快速普及的阶段,市场容量持续扩张,即便在整体消费承压的大环境下,依然保持着增长态势,但与之相伴的,是产品利润的快速下滑。
在他看来,目前一二线品牌的产品体系尚未完全成熟,二三线品牌仍有一定发展空间。等到智能照明行业发展进一步成熟,市场集中度会持续提升,中小品牌与经销商的生存空间也将被逐步压缩。
这一趋势在终端单店经营中也有直观体现。陈亮表示,近两年门店整体销量略有下滑,下滑主要来自传统光源品类,智能产品的销量与销售占比反而持续提升;但从客单值来看,此前5万元以上的大单十分常见,如今3万-5万元的订单成为客单主流,高客单订单明显减少,单店盈利承压的感受十分明显。
传统卖货思维催生价格内卷
服务价值成核心竞争力
利润下滑的背后,与不少经销商仍沿用传统照明的卖货思路经营智能产品密切相关。陈亮提到,很多经销商只做智能硬件的销售,不配套提供灯光设计、系统调试等服务,导致智能产品的价格竞争越来越激烈。“很多业主愿意为高附加值的灯具买单,但前提是能享受到对等的专业服务。极致的性价比往往意味着服务缺位,最后大家都困在低价竞争里出不来。”
服务价值的凸显,已经在终端市场得到了实际验证。张又鹏介绍,湖南郴州有经销商针对消费者比价的特点,采取“低产品利润+单独收取20%服务费”的模式,聚焦专业的方案设计与落地服务,反而大幅提升了订单成交率,印证了服务正在成为智能照明渠道的核心竞争力。
渠道转向轻资产
低投入快落地成主流
除了经营思路从“卖产品”向“卖服务”转型,智能照明渠道的投入模式也在发生明显变化。张又鹏提到,2018年前后,经销商愿意投入30万到40万元布局智能照明业务,但放在当前的市场环境下,大额重资产投入的经营风险过高,小投资、轻启动、易落地的模式更受经销商青睐,既能降低经营风险,也能为传统照明业务有效赋能。
整体来看,长沙智能照明市场正从粗放扩张逐步走向成熟规范,规模增长的同时伴随着利润收窄与模式迭代,服务赋能与轻资产运营成为渠道生存的关键,短期中小品牌与经销商仍有切入空间,长期则会向头部品牌与优质服务型经销商集中。
 |
联系方式
——
zongbianban@163.com
0760-22343456
广东省中山市古镇镇中兴大道南1号华艺广场主楼区第21层
关于我们
——
古镇灯饰传媒创办于2002年5月22日,是中国照明产业一家面向全国的智库型行业传媒机构,担任广东、河北、四川、福建等多地政府产业顾问和多家照明上市公司战略顾问,涵盖传媒、智库、活动、投资等四大业务板块,影响力遍布全球。